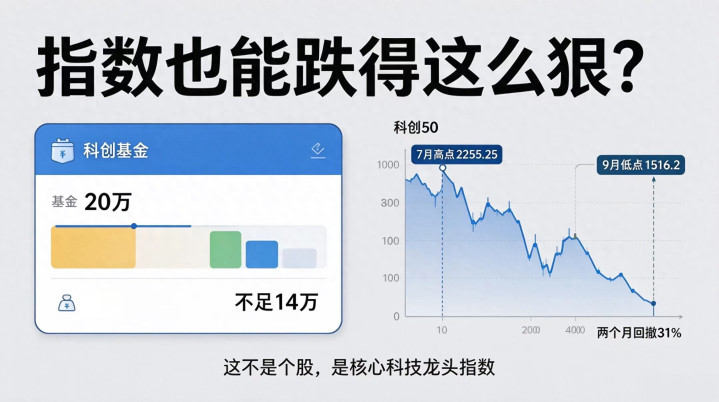
9月11日,最低跌到1516.2点。
两个多月,跌了31%。 注意,这不是某只垃圾股的跌幅,是一个覆盖了A股最核心科技龙头的指数的表现。
我一个客户,7月中旬看到科技基金涨得好,投了20万进去。上周打开账户,剩了不到14万。她问我:“我又没买垃圾股,买的都是大公司,怎么会跌成这样?”
这个问题,我从业十年被问过无数次。今天不绕弯子,直接告诉你:科技股的剧烈波动,不是因为公司不好,而是这个行业天生就是这个脾气。 搞不懂这个脾气,你永远会被它的“过山车”甩下车。
第一重逻辑:科技行业的“迭代速度”,决定了它的脆弱性
很多人用买消费股的思维买科技股。消费股卖的是“品牌”——只要牌子还在,现金流就能稳稳当当。但科技股卖的是“技术”——技术这东西,说变天就变天。
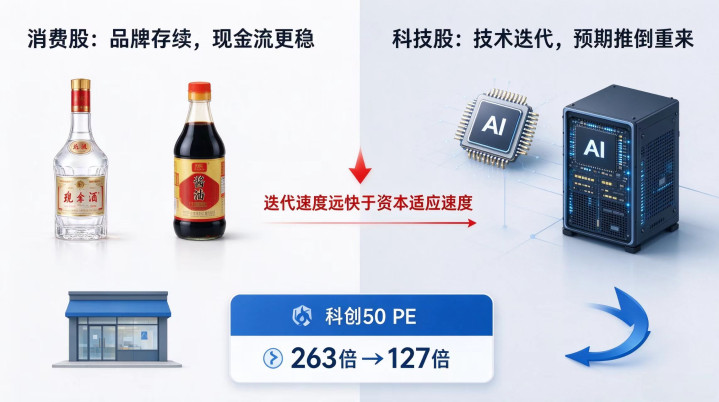
一个关键数据:7月A股科创50的PE高达263倍,目前回落至127倍左右,但仍处于历史80%分位。
263倍PE是什么概念?一家公司一年赚1块钱,市场愿意给它263块钱的估值。这里面装的全是“未来会更好”的预期。一旦技术的迭代节奏出现任何变化,这些预期就会像多米诺骨牌一样倒塌。
2026年,AI算力需求爆发,全球AI基础设施支出预计达到4500亿美元,推理算力占比首次超过70%。钱在疯狂涌入,技术路线在快速切换——从GPU到ASIC,从云端到端侧,从算力到“算存协同”。每个技术节点的跨越,都意味着老龙头可能瞬间掉队。
这就是科技行业的第一重脆弱性:技术的迭代速度,远远快于资本的适应速度。
第二重逻辑:估值不看过去,只押注“未来”
传统行业看市盈率,算的是“过去一年赚了多少钱,值多少倍”。科技股不一样,它算的是 “未来十年能赚多少钱,折算到现在值多少倍” 。
这两种估值方式的区别,直接决定了波动幅度。
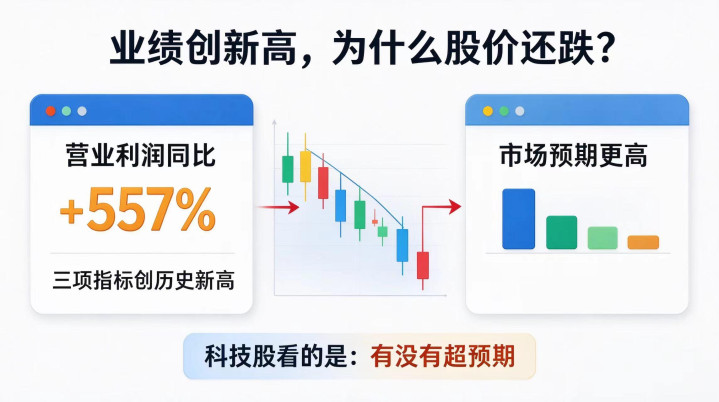
当市场情绪好的时候,未来被无限放大,股价涨得让人怀疑人生。7月28日,多只千亿市值科技股一天跌停。 而就在几天前,SK海力士公布了二季度财报:营业利润同比增长557%,三项指标全部创历史新高。然后呢?股价暴跌近12%。
为什么?因为市场预期比557%更高。分析师预测的营业利润是64万亿韩元,实际只有60万亿。业绩好,但“好得不够多”,股价照样跌。
科技股的涨跌,从来不是看“好不好”,而是看“有没有超预期”。 这种“预期博弈”的定价方式,注定它的波动幅度是传统行业的好几倍。
第三重逻辑:资金越拥挤,踩踏越惨烈
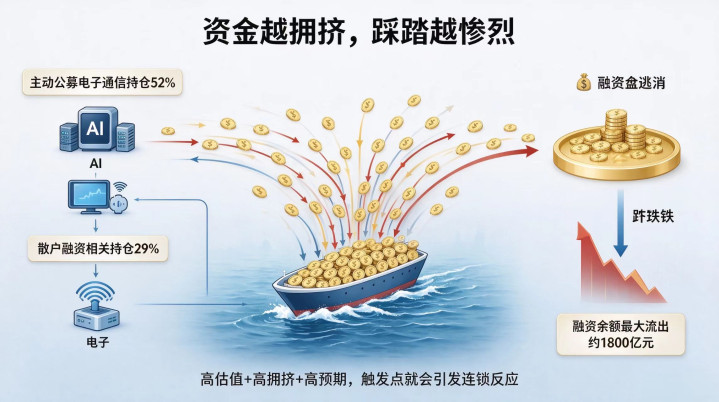
科技股还有一个致命特点:它总是最容易吸引资金扎堆。
二季度,A股机构投资者对AI硬件的持仓集中度达到了极致。散户融资余额中电子和通信占比约29%,处于2019年以来的100%分位;主动偏股公募对电子和通信的持仓占比高达52%。
什么意思?大家都挤在同一条船上。 一旦有人想下船,后面的人就会跟着跳,船就翻了。
7月以来,电子和通信板块的融资余额最大流出约1800亿元。重仓科技的主动偏股公募中,近25% 规模的基金进行了大幅换仓。
这就是为什么A股科技板块的波动会跟全球同步。9月11日,美股费城半导体指数跌2%,SK海力士跌超5%,A股半导体板块同步下挫。全球科技股同步调整的背后,是同一个逻辑:高估值+高拥挤+高预期,只需要一个触发点,就会引发连锁反应。
那么,科技股还能买吗?
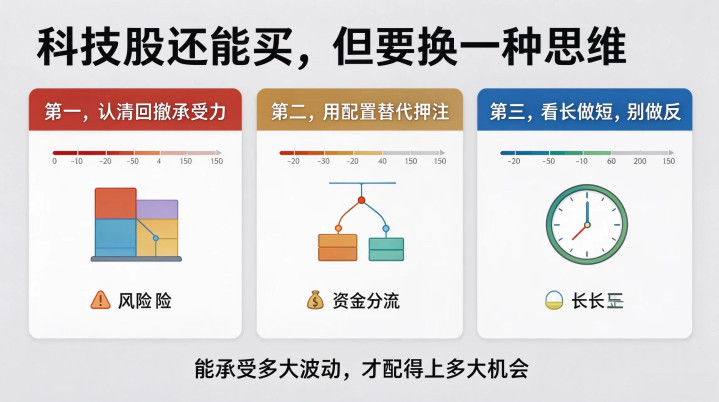
能。但你得换一种思维。
东吴证券明确指出,本轮科技股调整并非产业趋势的逆转,而是高位拥挤杠杆仓位遭遇宏观冲击后的集中去杠杆。兴业证券认为,当前科技产业的基本面并未出现实质性变化,近期因部分“噪音”产生的分歧和波动,反而为投资者创造布局机会。
但前提是,你得先做到三件事:
第一,认清自己是哪种投资者。 如果你受不了30%的回撤,科技股的仓位就不应该超过你总投资的20%。能承受多大的波动,才能拥抱多大的未来。
第二,用配置替代押注。 大部分资金放在稳健资产上,小部分资金参与科技。摩根士丹利基金指出,产业趋势没变,变的只是价格。用小仓位参与,你才不会在下跌时被迫割肉。
第三,看长做短,但不要做反。 中信证券研报指出,四季度电子行业投资主线仍将围绕“自主可控、AI算力”展开,国产算力芯片、晶圆制造、设备和先进封装正在加速形成产业闭环,相关公司订单及业绩有望持续兑现。长期逻辑看3-5年,短期操作靠纪律,别把两者搞混。
写在最后
回到开头那个客户的问题——为什么好公司也会跌成这样?
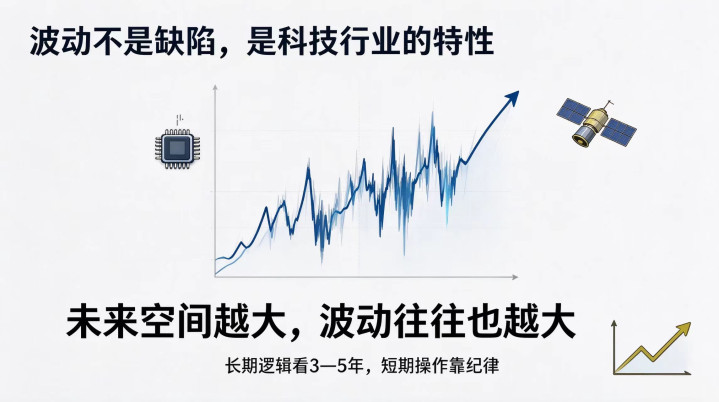
因为科技行业的本质就是:它的未来足够大,所以它的波动也足够大。 这不是缺陷,是特性。
你持有科技基金或科技股吗?这一轮从2255到1516的调整中,你是扛住了,还是被震下了车?欢迎在评论区聊聊你的真实感受。
(免责声明:本文仅为行业特性分析与知识科普,数据截至2026年9月29日,不构成任何投资建议。市场有风险,投资需谨慎。)
我是小丫,一名从业近十年的证券投资顾问。关注我,深度解读一个行业底层的真相。
博盈证券提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯